Domain cuba-entdecken.de kaufen?
Wir ziehen mit dem Projekt
cuba-entdecken.de um.
Sind Sie am Kauf der Domain
cuba-entdecken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cuba-entdecken.de kaufen?
Welche Faktoren führen typischerweise zum Wertverfall von Vermögenswerten oder immateriellen Gütern?
Zu den typischen Faktoren, die zum Wertverfall von Vermögenswerten oder immateriellen Gütern führen, gehören Marktschwankungen, technologische Entwicklungen und Veränderungen in der Nachfrage. Auch Verschlechterungen in der Qualität oder Reputation eines Vermögenswerts können zu einem Wertverlust führen. Zudem können gesetzliche Änderungen oder Naturkatastrophen den Wert von Vermögenswerten beeinflussen. **
Welche Faktoren könnten zu einer Wertminderung von immateriellen Vermögenswerten eines Unternehmens führen?
Eine Wertminderung von immateriellen Vermögenswerten kann durch Veränderungen im Marktumfeld, wie z.B. sinkende Nachfrage oder steigender Wettbewerb, verursacht werden. Auch technologische Entwicklungen, die den Wert der Vermögenswerte beeinträchtigen, können zu einer Wertminderung führen. Zudem können interne Probleme wie Managementfehler oder unzureichende Ressourcen die Werthaltigkeit der immateriellen Vermögenswerte beeinträchtigen. **

Ähnliche Suchbegriffe für Verrechnungspreise-bei-immateriellen-Vermögenswerten
Top-Angebote
Produkte zum Begriff Verrechnungspreise-bei-immateriellen-Vermögenswerten:
-
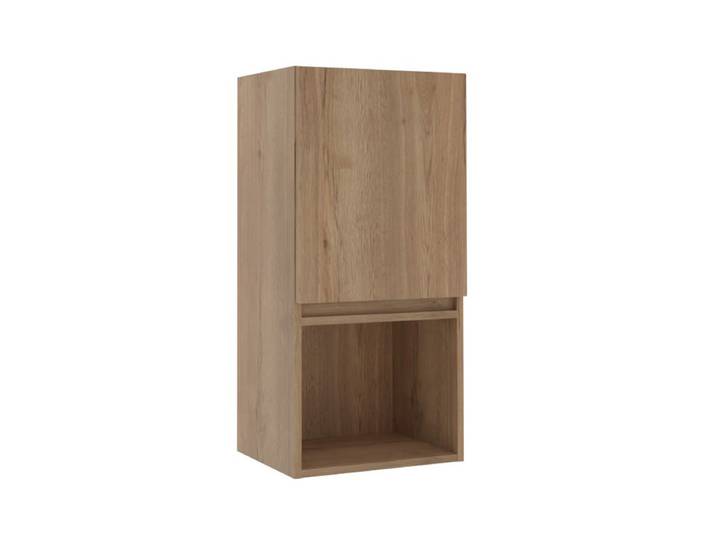
Puris Cuba Highboard bei badshop.dePuris Cuba Highboard bei badshop.de. Puris Cuba Highboard HBA5240TG 1 Tür 1 Glasfachboden 1 offenes Fach unten Breite / Höhe / Tiefe: 400 / 830 / 300 mm (Korpusmaße) Bei diesem hochwertigen Puris Badmöbel handelt es sich um folierte oder melaminharzbeschichtete Fronten. Der Korpus ist aus einer E1-Spanplatte gefertigt. Breite: 400,00 Tiefe: 300 Höhe: 830 Farbe:Weiß unifarben/Beige unifarben/Grau unifarben/Anthrazit / Schwarz unifarben/Grün unifarben/Blau unifarben/Holzoptik Hellbraun/Holzoptik Mittelbraun/Holzoptik Dunkelbraun/Holzoptik Grau/Holzoptik Anthrazit / Schwarz/Betonoptik Material:MDF Platte foliert Holzart:MDF Stil:geradlinig215,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
VerrechnungspreiseVerrechnungspreise , ¿Internationale Verrechnungspreise sind eine der zentralen Herausforderungen des Internationalen Steuerrechts. Für alle, die sich beruflich intensiv mit Verrechnungspreisen befassen, ist diese Textausgabe eine unentbehrliche Arbeitshilfe. Übersichtlich und klar strukturiert vereint diese Textsammlung alle wichtigen Texte in einem Band - von den Leitlinien der OECD, über die EU-Richtlinien bis hin zu den nationalen Vorschriften. Sie bietet Steuerprofis aus Unternehmen, Verwaltung, Rechtsprechung, Beratung, Wissenschaft und Lehre genau die Informationen zur gegenwärtigen Rechtspraxis, die sie für ihre Beratungs- und Planungspraxis benötigen. Darüber hinaus eignet sich die Textsammlung auch bestens für das Studium und die gehobene steuerliche Ausbildung. Die 11. Auflage beinhaltet nunmehr u. a. die Änderung von § 1 AStG durch das Wachstumschancengesetz, die neuen Verwaltungsgrundsätze Verrechnungspreise 2023 des BMF, die lizensierten "OECD-Verrechnungspreisleitlinien für multinationale Unternehmen und Steuerverwaltungen 2022" in deutscher Sprache sowie die neue Funktionsverlagerungsverordnung¿. Die Urteilssammlung zu Verrechnungspreisen wurde weiter aktualisiert und gestrafft.¿ Rechtsstand: Juni 2024.¿ Inhaltsverzeichnis: I. OECD-Materialien. II. Materialien der EU. III. Nationale Gesetzesvorschriften. IV. Nationale Rechtsverordnungen. V. BMF-Schreiben zu Verrechnungspreisen. VI. Nationale Rechtsprechung zu Verrechnungspreisen. VII. EuGH-Urteile zu Verrechnungspreisen. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: Aktualisierung im Internet inklusive., Erscheinungsjahr: 202410, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Textausgabe##, Redaktion: Schreiber, Rolf~Nientimp, Axel, Edition: NED, Auflage: 24011, Auflage/Ausgabe: Aktualisierung im Internet inklusive, Seitenzahl/Blattzahl: 2200, Keyword: Transfer Pricing; OECD-Leitlinien; EU-Richtlinien; EU-Amtshilfegesetz; EU-Streibeilegungsgesetz; Außensteuerrecht; BsGaV; EuGH-Rechtsprechung; OECD; Außensteuer; Außensteuergesetz; internationale Verrechnungspreise; Steuerrecht; Steuerwirkungen; BEPS; Betriebsstätten; Funktionsverlagerung; Gewinnkürzung; Gewinnverlagerung; AStG; 2020; Country-by-Country Reporting; EU-JTPF; OECD-Guidelines, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~International (Wirtschaft) / Multinationales Unternehmen~Multinationales Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensorganisation~USA / Politik, Zeitgeschichte, Recht, Fachkategorie: Rechnungswesen~Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Sender’s product category: BUNDLE, Blätteranzahl: 2200 Blätter, Länge: 210, Breite: 148, Höhe: 63, Gewicht: 1836, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanken, Jörg: VerrechnungspreiseVerrechnungspreise , Mit diesem Buch erhalten Sie das Handwerkszeug, um die richtigen Verrechnungspreismethoden zu finden und die Sichtweise der Betriebsprüfung zu verstehen. Ein 18-köpfiges Autorenteam aus sehr erfahrenen Steuer- und Controlling-Experten erklärt, wie Sie die unterschiedlichen konzerninternen Transaktionen "tax compliant" verrechnen, dabei Konflikte zwischen steuerlichen und wirtschaftlichen Optimierungszielen erkennen sowie Lösungen entwickeln können. Zudem erfahren Sie, worauf es bei der Dokumentation und bei der Verteidigung der Verrechnungspreise ankommt. So vermeidet Ihr Unternehmen Compliance-Verstöße und Cash-Flow-Nachteile aufgrund von Steuernachzahlungen sowie Doppelbesteuerungen. Inhalte: Umfangreiche praxisrelevante Grundlagen aus steuerlicher Sicht Konzepte zur internen Leistungsverrechnung (ILV) Erfolgreiches end-to-end-Verrechnungspreismanagement inkl. Automatisierungslösungen Komplette Überarbeitung mit Rechtsstand Dezember 2022 unter Berücksichtigung der Funktionsverlagerungsverordnung 2022, Verwaltungsgrundsätze 2022, Verwaltungsgrundsätze Verrechnungs-preise 2021, ATAD Umsetzungsgesetz, AbzStEntModG, DAC 7, OECD Richtlinien 2022, OECD Pillar 1 und 2, EU Public CbCR Starke Überarbeitung der Kapitel "VP, Umsatzsteuer und Zoll" (inkl. Hamamatsu Case), "Streitbeilegung" (inkl. neuer Statistiken zu MAP- und APA-Verfahren), "Lösungsansätze zur Harmonisierung der VP" (inkl. Entscheidungsbaum) Umfangreiche Praxisberichte aus der Industrie , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. völig neu bearbeitete und aktualisierte Auflage 2023, Erscheinungsjahr: 20230518, Produktform: Leinen, Titel der Reihe: Haufe Fachbuch##, Autoren: Hanken, Jörg~Kleinhietpaß, Guido~Lagarden, Martin, Auflage: 23004, Auflage/Ausgabe: 4. völig neu bearbeitete und aktualisierte Auflage 2023, Seitenzahl/Blattzahl: 901, Keyword: Doppelbesteuerung; Gewinngestaltung; Gewinnverteilung; Nachzahlung; OECD; Steueroptimierung; Tax Compliance; Unternehmenssteuerung; Verrechnungspreise, Fachschema: Abgabe - Abgabenordnung - AO~Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Makroökonomie~Ökonomik / Makroökonomik~Preis (Wertangabe) - Verrechnungspreis~Preistheorie~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Besteuerung~Steuerrecht / Besteuerung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Öffentliche Finanzen, Besteuerung~Bilanz- und Rechnungslegungsrecht, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 233, Breite: 174, Höhe: 52, Gewicht: 1602, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2755782, Vorgänger EAN: 9783648140314 9783648084700 9783648049433, eBook EAN: 9783648165171 9783648165188, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 98967149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Puris Cuba Oberschrank bei badshop.dePuris Cuba Oberschrank bei badshop.de. Puris Cuba Oberschrank OGA4140TG 1 Tür 1 Glasfachboden Breite / Höhe / Tiefe: 400 / 640 / 150 mm (Korpusmaße) Bei diesem hochwertigen Puris Badmöbel handelt es sich um folierte oder melaminharzbeschichtete Fronten. Der Korpus ist aus einer E1-Spanplatte gefertigt. Breite: 400,00 Tiefe: 150 Höhe: 640 Farbe:Weiß unifarben/Beige unifarben/Grau unifarben/Anthrazit / Schwarz unifarben/Grün unifarben/Blau unifarben/Holzoptik Hellbraun/Holzoptik Mittelbraun/Holzoptik Dunkelbraun/Holzoptik Grau/Holzoptik Anthrazit / Schwarz/Betonoptik Material:MDF Platte foliert Holzart:MDF Stil:geradlinig149,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Nutzungsbeschränkungen können bei immateriellen Vermögenswerten auftreten und wie können sie rechtlich geregelt werden?
Nutzungsbeschränkungen bei immateriellen Vermögenswerten können z.B. Lizenzbeschränkungen, Verwendungszweckbeschränkungen oder Zeitbeschränkungen sein. Sie können rechtlich durch Verträge, Lizenzvereinbarungen oder gesetzliche Regelungen geregelt werden. Diese Vereinbarungen legen fest, wie der immaterielle Vermögenswert genutzt werden darf und welche Einschränkungen gelten. **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bilanziert werden. In anderen Branchen wie Einzelhandel oder Fertigung können immaterielle Vermögenswerte wie Markenwert und Kundenbeziehungen ebenfalls einen erheblichen Einfluss auf die finanzielle Berichterstattung haben. Die genaue Bilanzierung und Bewertung dieser immateriellen Vermögenswerte kann daher die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens in verschiedenen Branchen stark beeinflussen. **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma, in denen immaterielle Vermögenswerte wie Patente und Marken einen hohen Wert haben, kann eine genaue Bilanzierung dazu beitragen, den tatsächlichen Wert des Unternehmens zu zeigen. In Branchen wie Einzelhandel und Fertigung, in denen immaterielle Vermögenswerte möglicherweise weniger bedeutend sind, kann eine genaue Bilanzierung dazu beitragen, die finanzielle Stabilität des Unternehmens zu demonstrieren. Eine genaue Bilanzierung von immateriellen Vermögenswerten kann auch die Investitionsentscheidungen von Anlegern und Gläubigern beeinflussen, da sie **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma, in denen immaterielle Vermögenswerte wie Patente und Marken einen hohen Wert haben, kann eine aggressive Bilanzierung zu einer überhöhten Bewertung des Unternehmens führen. In Branchen wie Einzelhandel und Fertigung, in denen immaterielle Vermögenswerte weniger präsent sind, kann eine konservative Bilanzierung zu einer Unterschätzung des wahren Wertes des Unternehmens führen. Die Bilanzierung von immateriellen Vermögenswerten kann auch Auswirkungen auf die Bewertung von Unternehmen durch Investoren und Analysten haben, da sie die finanzielle Stabilität und den zukünftigen Erfolg des Unter **
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen stark beeinflussen. In Branchen wie der Technologie oder der Pharmazie können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bilanziert werden. In anderen Branchen, wie zum Beispiel im Einzelhandel, können immaterielle Vermögenswerte wie Marken und Kundenbeziehungen ebenfalls einen bedeutenden Einfluss auf die finanzielle Berichterstattung haben, jedoch in einem anderen Ausmaß als in technologieorientierten Branchen. Die Bilanzierung von immateriellen Vermögenswerten kann daher die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen auf unterschiedliche Weise beeinflussen, abh **
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen stark beeinflussen. In Branchen wie Technologie und Pharma können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bewertet und in der Bilanzierung berücksichtigt werden. In anderen Branchen wie Einzelhandel oder Fertigung können immaterielle Vermögenswerte wie Markenwert und Kundenbeziehungen ebenfalls einen signifikanten Einfluss auf die finanzielle Berichterstattung haben, da sie das Wachstumspotenzial und die Wettbewerbsfähigkeit des Unternehmens widerspiegeln. Die genaue Bilanzierung von immateriellen Vermögenswerten kann daher die **
Top-Angebote
Produkte zum Begriff Verrechnungspreise-bei-immateriellen-Vermögenswerten:
-
Puris Cuba Oberschrank bei badshop.dePuris Cuba Oberschrank bei badshop.de. Puris Cuba Oberschrank OGA5160TG 2 Türen 2 Glasfachböden Breite / Höhe / Tiefe: 600 / 800 / 150 mm (Korpusmaße) Bei diesem hochwertigen Puris Badmöbel handelt es sich um folierte oder melaminharzbeschichtete Fronten. Der Korpus ist aus einer E1-Spanplatte gefertigt. Breite: 600,00 Tiefe: 150 Höhe: 800 Farbe:Weiß unifarben/Beige unifarben/Grau unifarben/Anthrazit / Schwarz unifarben/Grün unifarben/Blau unifarben/Holzoptik Hellbraun/Holzoptik Mittelbraun/Holzoptik Dunkelbraun/Holzoptik Grau/Holzoptik Anthrazit / Schwarz/Betonoptik Material:MDF Platte foliert Holzart:MDF Stil:geradlinig255,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Puris Cuba Highboard bei badshop.dePuris Cuba Highboard bei badshop.de. Puris Cuba Highboard HBA5240TG 1 Tür 1 Glasfachboden 1 offenes Fach unten Breite / Höhe / Tiefe: 400 / 830 / 300 mm (Korpusmaße) Bei diesem hochwertigen Puris Badmöbel handelt es sich um folierte oder melaminharzbeschichtete Fronten. Der Korpus ist aus einer E1-Spanplatte gefertigt. Breite: 400,00 Tiefe: 300 Höhe: 830 Farbe:Weiß unifarben/Beige unifarben/Grau unifarben/Anthrazit / Schwarz unifarben/Grün unifarben/Blau unifarben/Holzoptik Hellbraun/Holzoptik Mittelbraun/Holzoptik Dunkelbraun/Holzoptik Grau/Holzoptik Anthrazit / Schwarz/Betonoptik Material:MDF Platte foliert Holzart:MDF Stil:geradlinig215,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
VerrechnungspreiseVerrechnungspreise , ¿Internationale Verrechnungspreise sind eine der zentralen Herausforderungen des Internationalen Steuerrechts. Für alle, die sich beruflich intensiv mit Verrechnungspreisen befassen, ist diese Textausgabe eine unentbehrliche Arbeitshilfe. Übersichtlich und klar strukturiert vereint diese Textsammlung alle wichtigen Texte in einem Band - von den Leitlinien der OECD, über die EU-Richtlinien bis hin zu den nationalen Vorschriften. Sie bietet Steuerprofis aus Unternehmen, Verwaltung, Rechtsprechung, Beratung, Wissenschaft und Lehre genau die Informationen zur gegenwärtigen Rechtspraxis, die sie für ihre Beratungs- und Planungspraxis benötigen. Darüber hinaus eignet sich die Textsammlung auch bestens für das Studium und die gehobene steuerliche Ausbildung. Die 11. Auflage beinhaltet nunmehr u. a. die Änderung von § 1 AStG durch das Wachstumschancengesetz, die neuen Verwaltungsgrundsätze Verrechnungspreise 2023 des BMF, die lizensierten "OECD-Verrechnungspreisleitlinien für multinationale Unternehmen und Steuerverwaltungen 2022" in deutscher Sprache sowie die neue Funktionsverlagerungsverordnung¿. Die Urteilssammlung zu Verrechnungspreisen wurde weiter aktualisiert und gestrafft.¿ Rechtsstand: Juni 2024.¿ Inhaltsverzeichnis: I. OECD-Materialien. II. Materialien der EU. III. Nationale Gesetzesvorschriften. IV. Nationale Rechtsverordnungen. V. BMF-Schreiben zu Verrechnungspreisen. VI. Nationale Rechtsprechung zu Verrechnungspreisen. VII. EuGH-Urteile zu Verrechnungspreisen. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: Aktualisierung im Internet inklusive., Erscheinungsjahr: 202410, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Textausgabe##, Redaktion: Schreiber, Rolf~Nientimp, Axel, Edition: NED, Auflage: 24011, Auflage/Ausgabe: Aktualisierung im Internet inklusive, Seitenzahl/Blattzahl: 2200, Keyword: Transfer Pricing; OECD-Leitlinien; EU-Richtlinien; EU-Amtshilfegesetz; EU-Streibeilegungsgesetz; Außensteuerrecht; BsGaV; EuGH-Rechtsprechung; OECD; Außensteuer; Außensteuergesetz; internationale Verrechnungspreise; Steuerrecht; Steuerwirkungen; BEPS; Betriebsstätten; Funktionsverlagerung; Gewinnkürzung; Gewinnverlagerung; AStG; 2020; Country-by-Country Reporting; EU-JTPF; OECD-Guidelines, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~International (Wirtschaft) / Multinationales Unternehmen~Multinationales Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensorganisation~USA / Politik, Zeitgeschichte, Recht, Fachkategorie: Rechnungswesen~Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Sender’s product category: BUNDLE, Blätteranzahl: 2200 Blätter, Länge: 210, Breite: 148, Höhe: 63, Gewicht: 1836, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren führen typischerweise zum Wertverfall von Vermögenswerten oder immateriellen Gütern?
Zu den typischen Faktoren, die zum Wertverfall von Vermögenswerten oder immateriellen Gütern führen, gehören Marktschwankungen, technologische Entwicklungen und Veränderungen in der Nachfrage. Auch Verschlechterungen in der Qualität oder Reputation eines Vermögenswerts können zu einem Wertverlust führen. Zudem können gesetzliche Änderungen oder Naturkatastrophen den Wert von Vermögenswerten beeinflussen. **
-
Welche Faktoren könnten zu einer Wertminderung von immateriellen Vermögenswerten eines Unternehmens führen?
Eine Wertminderung von immateriellen Vermögenswerten kann durch Veränderungen im Marktumfeld, wie z.B. sinkende Nachfrage oder steigender Wettbewerb, verursacht werden. Auch technologische Entwicklungen, die den Wert der Vermögenswerte beeinträchtigen, können zu einer Wertminderung führen. Zudem können interne Probleme wie Managementfehler oder unzureichende Ressourcen die Werthaltigkeit der immateriellen Vermögenswerte beeinträchtigen. **
-
Welche Arten von Nutzungsbeschränkungen können bei immateriellen Vermögenswerten auftreten und wie können sie rechtlich geregelt werden?
Nutzungsbeschränkungen bei immateriellen Vermögenswerten können z.B. Lizenzbeschränkungen, Verwendungszweckbeschränkungen oder Zeitbeschränkungen sein. Sie können rechtlich durch Verträge, Lizenzvereinbarungen oder gesetzliche Regelungen geregelt werden. Diese Vereinbarungen legen fest, wie der immaterielle Vermögenswert genutzt werden darf und welche Einschränkungen gelten. **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bilanziert werden. In anderen Branchen wie Einzelhandel oder Fertigung können immaterielle Vermögenswerte wie Markenwert und Kundenbeziehungen ebenfalls einen erheblichen Einfluss auf die finanzielle Berichterstattung haben. Die genaue Bilanzierung und Bewertung dieser immateriellen Vermögenswerte kann daher die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens in verschiedenen Branchen stark beeinflussen. **
Ähnliche Suchbegriffe für Verrechnungspreise-bei-immateriellen-Vermögenswerten
-
Hanken, Jörg: VerrechnungspreiseVerrechnungspreise , Mit diesem Buch erhalten Sie das Handwerkszeug, um die richtigen Verrechnungspreismethoden zu finden und die Sichtweise der Betriebsprüfung zu verstehen. Ein 18-köpfiges Autorenteam aus sehr erfahrenen Steuer- und Controlling-Experten erklärt, wie Sie die unterschiedlichen konzerninternen Transaktionen "tax compliant" verrechnen, dabei Konflikte zwischen steuerlichen und wirtschaftlichen Optimierungszielen erkennen sowie Lösungen entwickeln können. Zudem erfahren Sie, worauf es bei der Dokumentation und bei der Verteidigung der Verrechnungspreise ankommt. So vermeidet Ihr Unternehmen Compliance-Verstöße und Cash-Flow-Nachteile aufgrund von Steuernachzahlungen sowie Doppelbesteuerungen. Inhalte: Umfangreiche praxisrelevante Grundlagen aus steuerlicher Sicht Konzepte zur internen Leistungsverrechnung (ILV) Erfolgreiches end-to-end-Verrechnungspreismanagement inkl. Automatisierungslösungen Komplette Überarbeitung mit Rechtsstand Dezember 2022 unter Berücksichtigung der Funktionsverlagerungsverordnung 2022, Verwaltungsgrundsätze 2022, Verwaltungsgrundsätze Verrechnungs-preise 2021, ATAD Umsetzungsgesetz, AbzStEntModG, DAC 7, OECD Richtlinien 2022, OECD Pillar 1 und 2, EU Public CbCR Starke Überarbeitung der Kapitel "VP, Umsatzsteuer und Zoll" (inkl. Hamamatsu Case), "Streitbeilegung" (inkl. neuer Statistiken zu MAP- und APA-Verfahren), "Lösungsansätze zur Harmonisierung der VP" (inkl. Entscheidungsbaum) Umfangreiche Praxisberichte aus der Industrie , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. völig neu bearbeitete und aktualisierte Auflage 2023, Erscheinungsjahr: 20230518, Produktform: Leinen, Titel der Reihe: Haufe Fachbuch##, Autoren: Hanken, Jörg~Kleinhietpaß, Guido~Lagarden, Martin, Auflage: 23004, Auflage/Ausgabe: 4. völig neu bearbeitete und aktualisierte Auflage 2023, Seitenzahl/Blattzahl: 901, Keyword: Doppelbesteuerung; Gewinngestaltung; Gewinnverteilung; Nachzahlung; OECD; Steueroptimierung; Tax Compliance; Unternehmenssteuerung; Verrechnungspreise, Fachschema: Abgabe - Abgabenordnung - AO~Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Makroökonomie~Ökonomik / Makroökonomik~Preis (Wertangabe) - Verrechnungspreis~Preistheorie~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Besteuerung~Steuerrecht / Besteuerung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Öffentliche Finanzen, Besteuerung~Bilanz- und Rechnungslegungsrecht, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 233, Breite: 174, Höhe: 52, Gewicht: 1602, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2755782, Vorgänger EAN: 9783648140314 9783648084700 9783648049433, eBook EAN: 9783648165171 9783648165188, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 98967149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Puris Cuba Oberschrank bei badshop.dePuris Cuba Oberschrank bei badshop.de. Puris Cuba Oberschrank OGA4140TG 1 Tür 1 Glasfachboden Breite / Höhe / Tiefe: 400 / 640 / 150 mm (Korpusmaße) Bei diesem hochwertigen Puris Badmöbel handelt es sich um folierte oder melaminharzbeschichtete Fronten. Der Korpus ist aus einer E1-Spanplatte gefertigt. Breite: 400,00 Tiefe: 150 Höhe: 640 Farbe:Weiß unifarben/Beige unifarben/Grau unifarben/Anthrazit / Schwarz unifarben/Grün unifarben/Blau unifarben/Holzoptik Hellbraun/Holzoptik Mittelbraun/Holzoptik Dunkelbraun/Holzoptik Grau/Holzoptik Anthrazit / Schwarz/Betonoptik Material:MDF Platte foliert Holzart:MDF Stil:geradlinig149,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Puris Cuba Oberschrank bei badshop.dePuris Cuba Oberschrank bei badshop.de. Puris Cuba Oberschrank OGA5132 1 Glasrahmentür mit Rauchglas in Anthrazit 2 Glasfachböden Breite / Höhe / Tiefe: 300 / 800 / 150 mm (Korpusmaße) Bei diesem hochwertigen Puris Badmöbel handelt es sich um folierte oder melaminharzbeschichtete Fronten. Der Korpus ist aus einer E1-Spanplatte gefertigt. Breite: 300,00 Tiefe: 150 Höhe: 800 Farbe:Weiß unifarben/Beige unifarben/Grau unifarben/Anthrazit / Schwarz unifarben/Grün unifarben/Blau unifarben/Holzoptik Hellbraun/Holzoptik Mittelbraun/Holzoptik Dunkelbraun/Holzoptik Grau/Holzoptik Anthrazit / Schwarz/Betonoptik Material:E1 Spanplatte Holzart:MDF Stil:geradlinig289,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
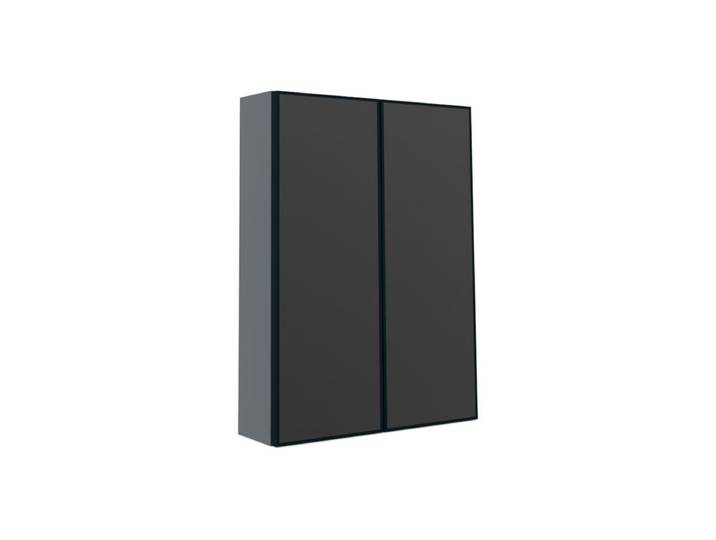
Puris Cuba Oberschrank bei badshop.dePuris Cuba Oberschrank bei badshop.de. Puris Cuba Oberschrank OGA5162 2 Glasrahmentüren mit Rauchglas in Anthrazit 2 Glasfachböden Breite / Höhe / Tiefe: 600 / 800 / 150 mm (Korpusmaße) Bei diesem hochwertigen Puris Badmöbel handelt es sich um folierte oder melaminharzbeschichtete Fronten. Der Korpus ist aus einer E1-Spanplatte gefertigt. Breite: 600,00 Tiefe: 150 Höhe: 800 Farbe:Weiß unifarben/Beige unifarben/Grau unifarben/Anthrazit / Schwarz unifarben/Grün unifarben/Blau unifarben/Holzoptik Hellbraun/Holzoptik Mittelbraun/Holzoptik Dunkelbraun/Holzoptik Grau/Holzoptik Anthrazit / Schwarz/Betonoptik Material:E1 Spanplatte Holzart:MDF Stil:geradlinig525,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma, in denen immaterielle Vermögenswerte wie Patente und Marken einen hohen Wert haben, kann eine genaue Bilanzierung dazu beitragen, den tatsächlichen Wert des Unternehmens zu zeigen. In Branchen wie Einzelhandel und Fertigung, in denen immaterielle Vermögenswerte möglicherweise weniger bedeutend sind, kann eine genaue Bilanzierung dazu beitragen, die finanzielle Stabilität des Unternehmens zu demonstrieren. Eine genaue Bilanzierung von immateriellen Vermögenswerten kann auch die Investitionsentscheidungen von Anlegern und Gläubigern beeinflussen, da sie **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen erheblich beeinflussen. In Branchen wie Technologie und Pharma, in denen immaterielle Vermögenswerte wie Patente und Marken einen hohen Wert haben, kann eine aggressive Bilanzierung zu einer überhöhten Bewertung des Unternehmens führen. In Branchen wie Einzelhandel und Fertigung, in denen immaterielle Vermögenswerte weniger präsent sind, kann eine konservative Bilanzierung zu einer Unterschätzung des wahren Wertes des Unternehmens führen. Die Bilanzierung von immateriellen Vermögenswerten kann auch Auswirkungen auf die Bewertung von Unternehmen durch Investoren und Analysten haben, da sie die finanzielle Stabilität und den zukünftigen Erfolg des Unter **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen stark beeinflussen. In Branchen wie der Technologie oder der Pharmazie können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bilanziert werden. In anderen Branchen, wie zum Beispiel im Einzelhandel, können immaterielle Vermögenswerte wie Marken und Kundenbeziehungen ebenfalls einen bedeutenden Einfluss auf die finanzielle Berichterstattung haben, jedoch in einem anderen Ausmaß als in technologieorientierten Branchen. Die Bilanzierung von immateriellen Vermögenswerten kann daher die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen auf unterschiedliche Weise beeinflussen, abh **
-
Wie beeinflusst die Bilanzierung von immateriellen Vermögenswerten die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen?
Die Bilanzierung von immateriellen Vermögenswerten kann die finanzielle Berichterstattung von Unternehmen in verschiedenen Branchen stark beeinflussen. In Branchen wie Technologie und Pharma können immaterielle Vermögenswerte wie Patente und Marken einen erheblichen Teil des Unternehmenswerts ausmachen und müssen daher sorgfältig bewertet und in der Bilanzierung berücksichtigt werden. In anderen Branchen wie Einzelhandel oder Fertigung können immaterielle Vermögenswerte wie Markenwert und Kundenbeziehungen ebenfalls einen signifikanten Einfluss auf die finanzielle Berichterstattung haben, da sie das Wachstumspotenzial und die Wettbewerbsfähigkeit des Unternehmens widerspiegeln. Die genaue Bilanzierung von immateriellen Vermögenswerten kann daher die **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.